اقتصادسنج
  • اخبار روز
    • اجتماعی
    • اقتصادی
    • بین الملل
    • سیاسی
  • خودرو
  • طلا و ارز
  • قیمت سنج
  • اخبار بورس
  • مسکن
  • سلامت و بهداشت
  • بانک و بیمه
  • فناوری
  • کشاورزی
  • اقتصاد
  • انرژی
    • آب
    • برق
    • پتروشیمی
  • اخبار ورزشی
  • اخبار استانها
    • تهران
    • آذربایجان شرقی
    • آذربایجان غربی
    • اردبیل
    • اصفهان
    • البرز
    • ایلام
    • بوشهر
    • چهارمحال و بختیاری
    • خراسان جنوبی
    • خراسان رضوی
    • خراسان شمالی
    • خوزستان
    • زنجان
    • سمنان
    • سیستان و بلوچستان
  • شبکه های اجتماعی
  • رپورتاژ آگهی
صفحه اصلی/بانک و بیمه/مردم تسهیلات بانکی را کجا خرج کردند؟ + نمودار

مردم تسهیلات بانکی را کجا خرج کردند؟ + نمودار

احسان کشاورز، خانوارها در ۹ ماهه ۱۴۰۴ حدود ۱۹۱۱ همت تسهیلات گرفتند؛ اما ترکیب وام‌ها از فشار معیشت و مصرف اعتباری خبر می‌دهد.
می 12, 2026
95 بازدیدها

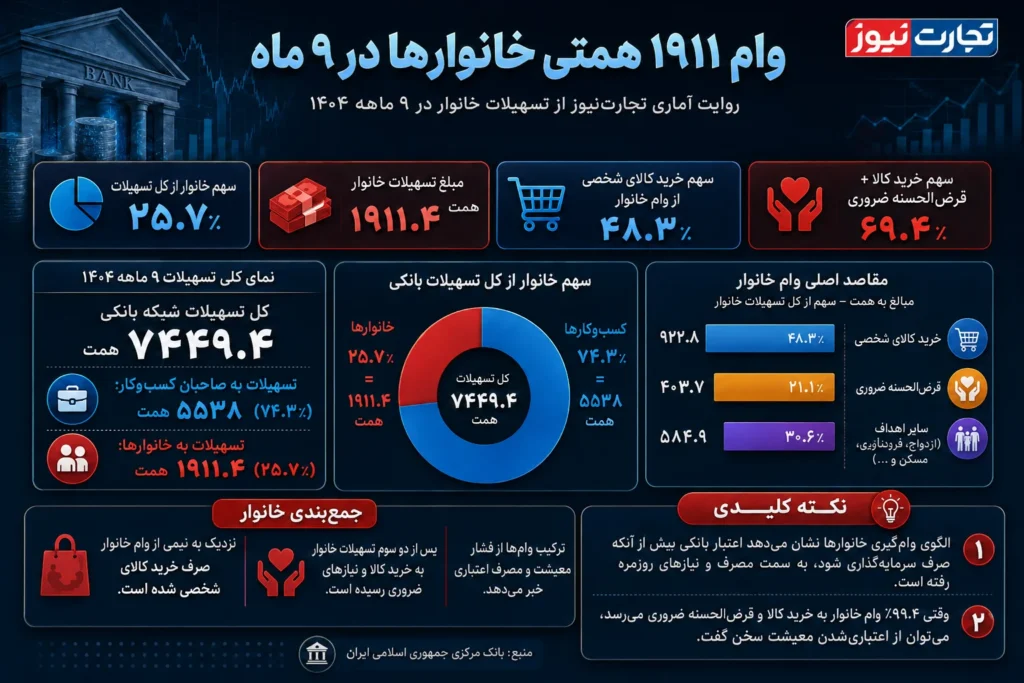
اقتصادسنج| بر اساس گزارش‌های بانک مرکزی، در ۹ ماهه ابتدایی ۱۴۰۴، شبکه بانکی در مجموع ۷۴۴۹.۴ همت تسهیلات پرداخت کرد. از این رقم، ۵۵۳۸ همت معادل ۷۴.۳ درصد به صاحبان کسب‌وکار رسید و ۱۹۱۱.۴ همت معادل ۲۵.۷ درصد سهم خانوارها بود.

به عبارت دیگر، از هر چهار تومان تسهیلات پرداختی بانک‌ها، تقریباً یک تومان به خانوارها اختصاص یافته است. این سهم از یک سو نشان می‌دهد که بخش اصلی منابع بانکی همچنان به بنگاه‌ها و فعالیت‌های اقتصادی می‌رسد؛ اما از سوی دیگر، رقم نزدیک به دو هزار همتی تسهیلات خانوار عدد کوچکی نیست و می‌تواند نقشه‌ای از نیازهای مالی مردم را نشان دهد.

اهمیت این بخش زمانی بیشتر می‌شود که بدانیم وام خانوار مستقیماً با معیشت، مصرف، ازدواج، خرید کالا، مسکن و نیازهای ضروری مردم گره خورده است. بنابراین، بررسی ترکیب این تسهیلات فقط یک تحلیل بانکی نیست؛ روایتی از این است که خانوار ایرانی در شرایط تورمی، منابع اعتباری خود را بیشتر برای چه نیازهایی مصرف کرده است و کدام هزینه‌ها به وام وابسته‌تر شده‌اند.

خرید کالای شخصی در صدر؛ وام خانوارها به سمت مصرف رفت

مهم‌ترین پیام جدول تسهیلات خانوار، وزن بالای خرید کالای شخصی است. از مجموع ۱۹۱۱.۴ همت تسهیلات پرداختی به خانوارها، حدود ۹۲۲.۸ همت به خرید کالای شخصی اختصاص یافته است؛ یعنی این بخش به‌تنهایی ۴۸.۳ درصد کل وام‌های خانوار را جذب کرده است. این عدد نشان می‌دهد نزدیک به نیمی از تسهیلات خانوار در ۹ ماهه ۱۴۰۴ به حوزه مصرف کالا رفته، نه الزاماً به سرمایه‌گذاری یا تشکیل دارایی پایدار.

در اقتصادی که قدرت خرید خانوارها تحت فشار تورم قرار دارد، رشد چنین سهمی می‌تواند معنای مهمی داشته باشد! مبنی بر اینکه بخشی از مصرف مردم از مسیر بدهی و تسهیلات بانکی تأمین می‌شود. به بیان دیگر، وام برای بسیاری از خانوارها فقط ابزاری برای خرید خانه یا آغاز زندگی مشترک نیست، بلکه به راهی برای جبران فاصله میان درآمد و هزینه تبدیل شده است.

وقتی خرید کالای شخصی بزرگ‌ترین مقصد وام‌های خانوار می‌شود، می‌توان از «اعتباری شدن مصرف» سخن گفت؛ وضعیتی که در آن خانوار برای حفظ سطحی از مصرف، ناچار به استفاده از منابع بانکی و بازپرداخت‌های آینده می‌شود.

وام ۱۹۰۰ همتی به خانوارها در ۹ ماهه ۱۴۰۴ / مردم تسهیلات بانکی را کجا خرج کردند؟ + نمودا

قرض‌الحسنه ضروری؛ نشانه‌ای از فشار معیشت روزمره

دومین مبدا مهم تسهیلات خانوار در ۹ ماهه ۱۴۰۴، قرض‌الحسنه ضروری است. طبق جدول، حدود ۴۰۳.۷ همت از منابع بانکی به این بخش اختصاص یافته که معادل ۲۱.۱ درصد کل تسهیلات خانوار است. اگر این رقم را کنار سهم ۴۸.۳ درصدی خرید کالای شخصی بگذاریم، تصویر روشن‌تری به دست می‌آید، مبنی بر اینکه حدود ۱۳۲۶.۵ همت از وام‌های خانوار، یعنی نزدیک به ۶۹.۴ درصد کل تسهیلات این بخش، به دو مقصد خرید کالای شخصی و نیازهای ضروری رفته است.

این ترکیب نشان می‌دهد فشار مالی خانوارها فقط در حوزه خریدهای بزرگ یا سرمایه‌ای نیست، بلکه نیازهای روزمره و فوری نیز بخش مهمی از تقاضای وام را شکل داده‌اند. قرض‌الحسنه ضروری معمولاً برای پوشش هزینه‌هایی به کار می‌رود که خانوار بدون تأمین فوری آنها با مشکل مواجه می‌شود؛ از درمان و مخارج ناگهانی گرفته تا کسری‌های کوتاه‌مدت بودجه خانوار.

بنابراین، سهم بالای این بخش را می‌توان نشانه‌ای از شکنندگی مالی خانوار دانست. در چنین شرایطی، شبکه بانکی عملاً بخشی از فشار معیشت را به شکل بدهی مدت‌دار به آینده منتقل می‌کند؛ راه‌حلی که موقتاً گره می‌گشاید، اما الزاماً مسئله درآمد ناکافی را حل نمی‌کند.

وام ازدواج، فرزندآوری و مسکن؛ سهم نیازهای بلندمدت چقدر بود؟

در کنار خرید کالای شخصی و قرض‌الحسنه ضروری، بخشی از تسهیلات خانوار به نیازهای بلندمدت‌تر مانند ازدواج، فرزندآوری، مسکن و ودیعه اختصاص یافته است؛ اما سهم این بخش‌ها در مقایسه با وام‌های مصرفی و ضروری محدودتر است. همین تفاوت، پیام مهمی درباره ترکیب تقاضای خانوار دارد. اگر بخش غالب تسهیلات خانوار به خرید کالا و نیازهای فوری می‌رود، یعنی وام بانکی بیش از آنکه ابزار ساخت آینده مالی خانوار باشد، به ابزاری برای عبور از فشار امروز تبدیل شده است.

در واقع، خانوارها همزمان با دو نوع نیاز اعتباری مواجه‌اند؛ از یک سو نیازهای بلندمدتی مانند تشکیل خانواده، تأمین مسکن و فرزندآوری؛ از سوی دیگر نیازهای فوری‌تری مثل خرید کالا و پوشش هزینه‌های ضروری. جدول ۹ ماهه نشان می‌دهد وزن گروه دوم بسیار سنگین‌تر است.

بنابراین، روایت اصلی از تسهیلات خانوار در سال ۱۴۰۴ را نمی‌توان فقط با کلیدواژه‌هایی مانند وام ازدواج یا مسکن توضیح داد. بخش مهم‌تری از ماجرا در جایی است که خانوارها برای مصرف، نیازهای ضروری و مدیریت هزینه‌های روزمره به منابع بانکی پناه برده‌اند؛ نشانه‌ای از اقتصادی که در آن بدهی، به بخشی از بودجه خانوار تبدیل شده است.

اخبار مرتبط

سامانه حسام برای بستن حساب‌های مازاد/ چرا برخی شعب حساب جدید می‌خواهند؟
کارمزد انتقال وجه در سال ۱۴۰۵؛ کدام روش اقتصادی‌تر است؟
سامانه مالیاتی آماده ارائه خدمات به اشخاص غیرتجاری شد
جزئیات دستورالعمل جدید تأسیس و فعالیت صندوق‌های قرض‌الحسنه
پارادوکس ساماندهی حساب‌ها/ وام به شرط افتتاح حساب جدید؟
چک رمزدار در آستانه حذف کامل/ توقف پذیرش از دی‌ماه
سامانه حسام؛ راهکار بانک مرکزی برای کاهش حساب‌های مازاد
مسیر رسمی ثبت وام ازدواج و فرزندآوری اعلام شد

بدون نظر! اولین نفر باشید

دیدگاهتان را بنویسید لغو پاسخ

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *


آخرین اخبار ایران

قیمت جدید پرفروش‌ترین نوت‌ بوک‌‌ های هفته چهارم مهر ۱۴۰۵
جدیدترین قیمت لوازم یدکی خودرو مهر 1405+ جدول
بهترین ارز دیجیتال برای سرمایه‌گذاری کدام است؟/ مقایسه بیت‌کوین، اتریوم و سولانا در...
شناسایی خانه‌های خالی با تطبیق مصرف انرژی و اطلاعات سکونتی/ تعیین تکلیف آمار...
مقایسه تورم ایران در دو دوره متفاوت/ از اقتصاد جنگی تا تورم مزمن
اعلام آخرین وضعیت واردات بنزین از سوی رئیس‌جمهور
فروش تویوتا کرولا کراس 2026 با قیمت قطعی آغاز شد
قیمت بیت‌کوین و رمزارزهای برتر ۲۳ مهر ۱۴۰۵
شرایط فروش سهند S پارس خودرو با قیمت غیرقطعی اعلام شد
قیمت جدید اجاره آپارتمان‌های لوکس در مناطق 1 و 3 تهران/ ۲۳ مهر...
قیمت دلار، یورو و انواع ارزها امروز پنجشنبه ۲۳ مهر ۱۴۰۵+ جدول
قیمت طلا و سکه امروز پنجشنبه ۲۳ مهر ۱۴۰۵/ بازار طلا و سکه...

خبر ورزشی

آمپول‌های لاغری؛ ناجی زنان پلی‌کیستیک یا تهدیدی خاموش برای سلامت؟

آمپول‌های لاغری؛ ناجی زنان پلی‌کیستیک یا تهدیدی خاموش برای سلامت؟

هرآنچه باید درباره غلظت خون بدانید

غلظت خون چه علائمی دارد و چگونه تشخیص داده می‌شود؟

مکمل برای بهبود خواب

۵ مکمل برای بهبود خواب/ از ملاتونین و منیزیم تا گیاهان دارویی

چرا خوابمان حوالی ۳ صبح قطع می‌شود؟

ساعت ۳ صبح و پایان خواب؛ بدن چه پیامی می‌دهد؟

پارکینسون بیماری خاص محسوب می‌شود؟ جزئیات حمایت بیمه‌ای و هزینه‌های درمان

پارکینسون بیماری خاص محسوب می‌شود؟/ جزئیات حمایت بیمه‌ای و هزینه‌های درمان

اقتصادسنج

اقتصادسنج رسانه خبری–تحلیلی در حوزه اقتصاد است که با هدف ارائه اخبار دقیق، تحلیل‌های قابل‌اعتماد و تصویر روشنی از وضعیت اقتصاد ایران شکل گرفته است. ما تلاش می‌کنیم اطلاعات اقتصادی را ساده، قابل‌فهم و به دور از پیچیدگی‌های رایج ارائه کنیم تا برای همه مخاطبان قابل استفاده باشد.

خبر فوری

شناسایی خانه‌های خالی با تطبیق مصرف انرژی و اطلاعات سکونتی/ تعیین تکلیف آمار جدید تا اسفند ۱۴۰۵

مقایسه تورم ایران در دو دوره متفاوت/ از اقتصاد جنگی تا تورم مزمن

دسترسی سریع

  • صفحه نخست
  • اقتصادی
  • بین الملل
  • اجتماعی
  • سیاسی
  • اخبار استانها
  • فناوری
  • تماس با ما

مجوز ها

تمامی حقوق مادی و معنوی این سایت متعلق به پایگاه خبری اقتصادسنج است. بازنشر مطالب صرفا با اجازه کتبی مجاز است.